国際税務において、居住者・非居住者の判定は、課税関係を整理するための出発点です。
日本の居住者に該当するか、非居住者に該当するかによって、日本で課税対象となる所得の範囲や、必要となる申告手続は大きく異なります。
給与所得だけでなく、株式の譲渡益、海外で発生した所得、外国法人から受け取る報酬などについても、居住区分によって取扱いが変わる可能性があります。
そのため、海外勤務者、海外出張者、外国人経営者などの税務を検討する際には、最初に居住者・非居住者の判定を適切に行う必要があります。
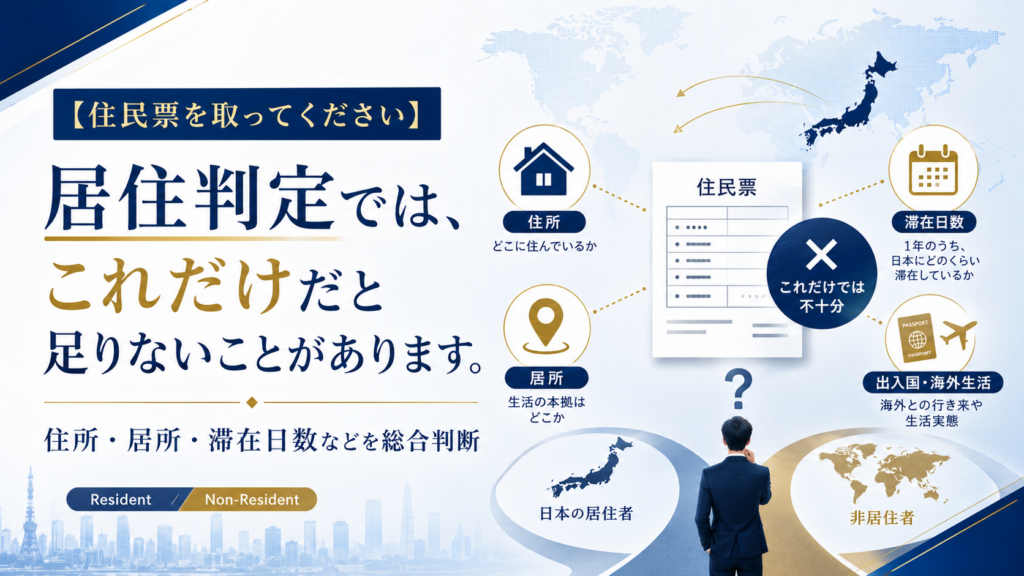
居住判定では、現在の住民票だけでは足りないことがある
居住状況を確認する資料として、住民票の提出を求めることがあります。
ただし、現在の住所だけが記載された住民票を取得すれば、すべての判定が完了するわけではありません。
案件によっては、次のような事項を確認する必要があります。
- 現在の住所
- 過去の住所履歴
- 日本を出国した時期
- 日本へ入国した時期
- 国内外における住居の状況
- 家族の居住地
- 勤務先や事業の所在地
- 資産や経済活動の中心
- 国籍その他の身分関係
このため、住民票を取得する際には、本籍や従前住所など、判定に必要な事項が記載されているかを確認することが重要です。
また、すでに住民票が除かれている場合には、住民票の除票や戸籍の附票など、過去の住所関係を確認できる資料が必要となることもあります。
日本と外国の双方で居住者と判定される場合
国内法上、日本と相手国の双方で居住者に該当するケースもあります。
このような二重居住の状態が生じた場合には、適用される租税条約の振分け規定、いわゆる「タイブレーカールール」によって、条約上どちらの国の居住者として取り扱うかを判定します。
一般的には、次のような要素を順番に検討します。
- 恒久的住居がどちらの国にあるか
- 人的・経済的関係がより密接な国はどちらか
- 常用の住居がどちらの国にあるか
- 国籍がどちらの国にあるか
- それでも決まらない場合は、両国の税務当局による協議
実際の判定方法は、適用される租税条約の条文によって異なります。
単に住民票上の住所だけを見るのではなく、生活の本拠、家族関係、勤務状況、資産の所在、滞在日数などを総合的に確認しなければなりません。
本籍だけでなく、判定に必要な履歴を確認できるかが重要
居住判定において、本籍の記載それ自体が居住者・非居住者を直接決定するわけではありません。
重要なのは、取得した資料によって、国籍、過去の住所、出入国の経緯、生活拠点の移動など、判定に必要な事実関係を確認できるかどうかです。
そのため、住民票の取得を依頼する場合には、単に「住民票を取得してください」と案内するだけでは不十分なことがあります。
どの事項を確認するための資料なのかを整理し、必要に応じて、次のような資料を組み合わせて確認します。
- 住民票
- 住民票の除票
- 戸籍の附票
- パスポート
- 出入国記録
- 雇用契約書
- 賃貸借契約書
- 家族の居住状況が分かる資料
- 国内外の滞在日数を整理した一覧
居住判定は、資料収集の段階から始まっている
居住者・非居住者の判定は、法律や租税条約の条文だけで完結するものではありません。
実際には、本人がいつ、どこで、どのような生活をしていたのかを、客観的な資料によって整理する必要があります。
必要な記載がない住民票を取得してしまうと、追加資料の取得が必要となり、申告や検討のスケジュールに影響する可能性もあります。
海外勤務者や外国人経営者に関する税務では、最初に次の点を確認しておくことが重要です。
何を判定するために、どの期間について、どの記載がある資料を取得するのか。
居住判定は、申告書を作成する段階ではなく、資料を依頼する段階から始まっています。
※本記事は一般的な情報提供を目的としています。実際の居住者・非居住者判定は、国内法、滞在状況、生活関係、適用される租税条約などによって異なります。個別案件については、税理士等の専門家へご相談ください。
タグ: 国際税務/居住者・非居住者判定/租税条約/海外勤務/外国人税務